Обновлено:
Без аварий, а страховка дороже: какую цифру проверить перед оплатой
 D.Novikov
32CARS выяснил порядок исправления ошибочного КБМ по ОСАГО
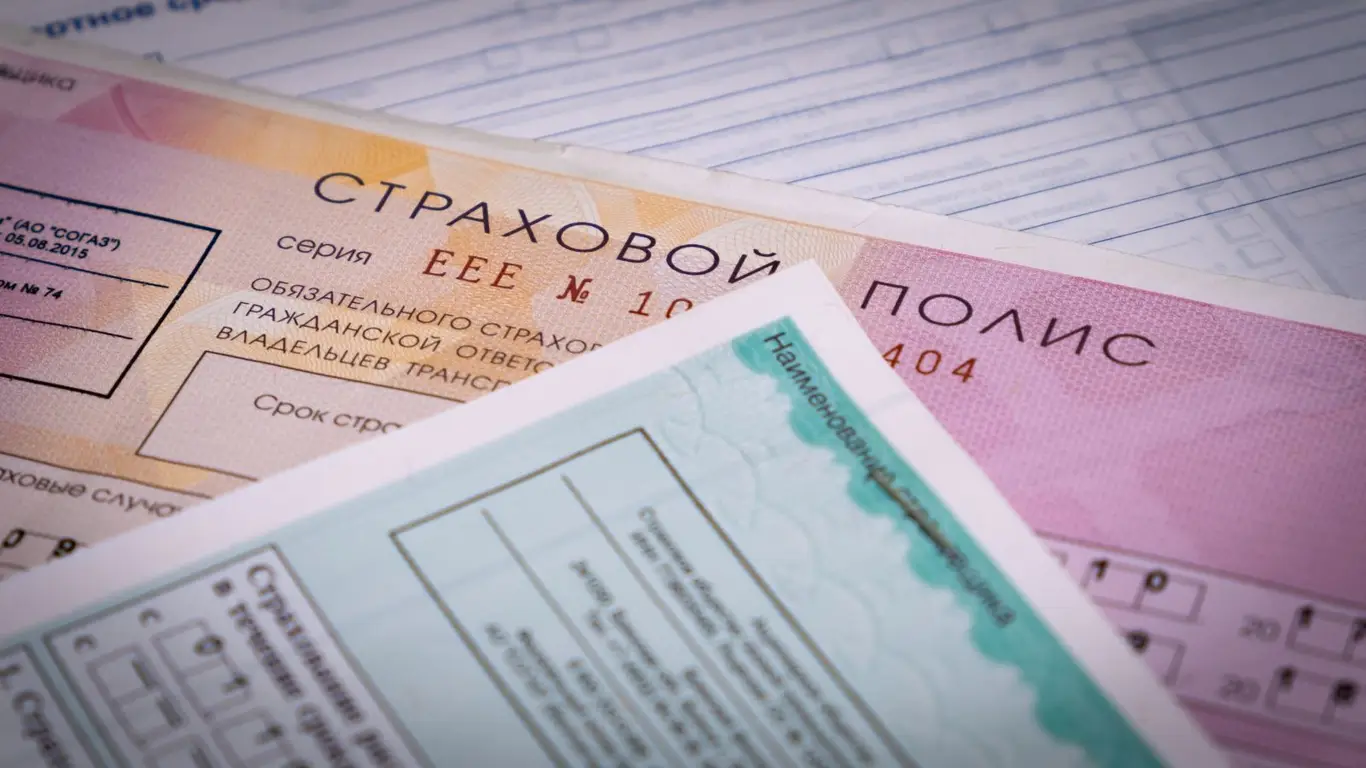
ОСАГО подорожало после года без аварий? Это ещё не означает ошибку страховщика. Для начала нужно сравнить КБМ, использованный при оформлении полиса, с данными Национальной страховой информационной системы (НСИС). Если коэффициент завышен, водитель вправе потребовать перерасчёт и возврат переплаты.
Редакция 32CARS.RU сопоставила разъяснения Банка России, НСИС и Российского союза автостраховщиков. Здесь важно не перепутать два случая: неправильный коэффициент в расчёте конкретного полиса и ошибку в самой страховой истории.
Если НСИС показывает верный КБМ, а страховая компания применила другой, заявление о перерасчёте направляют страховщику. К нему стоит приложить полис, подтверждение коэффициента и банковские реквизиты для возврата разницы.
Когда ошибочны сведения в АИС страхования, в личном кабинете НСИС нужно выбрать «Несогласие с КБМ», затем «В НСИС» и описать расхождение. Понадобятся документы, подтверждающие страховую историю. Например, после замены прав следует указать номера прежнего и действующего удостоверений. НСИС проверяет обращение, но исходные записи исправляет страховая компания, передавшая их в систему.
Величина переплаты может быть существенной. При условной стоимости страхования без учёта КБМ в 10 тыс. рублей коэффициент 1,17 даёт цену 11 700 рублей, а 0,83 — 8300. Разница составляет 3400 рублей. Такой возврат возможен, если именно неправильный КБМ увеличил премию, а остальные условия расчёта одинаковы.
Но проверять нужно коэффициент, действовавший на дату оформления полиса. Плановый пересчёт КБМ проходит 1 апреля, поэтому различие между старым договором и сегодняшними данными НСИС само по себе ошибку не доказывает.
Ещё одно ограничение касается семейных полисов: при нескольких водителях применяется наибольший КБМ. Если коэффициент другого автомобилиста выше, исправление личной скидки может вообще не изменить цену страховки.
Если страховая компания не удовлетворила требование о возврате, денежный спор после обязательного обращения к ней можно передать финансовому уполномоченному. На нарушения в действиях страховщика также можно пожаловаться в Банк России.
Проверка считается завершённой, когда исправленная история отражена в НСИС, страховщик пересчитал конкретный договор и при подтверждённой переплате вернул разницу.